Nickel - Tu cuenta del barrio
NiCKELFinanzasVerificado
- 3.60K Reseñas
- 4,7
- Descargas
- 5.000.000+
- Precio
- Free
Capturas de pantalla
 Análisis de Appwesome
Cuando quiero separar los gastos cotidianos de mi cuenta principal, busco algo más directo que una aplicación bancaria llena de menús. Ahí es donde Nickel - Tu cuenta del barrio me resulta interesante: reúne una cuenta, una tarjeta y un IBAN en una sola aplicación financiera, con una propuesta pensada para el uso diario y no para complicar la gestión. La desarrolla NiCKEL y se puede instalar gratis en Android y iOS.
Mi primera impresión es que Nickel intenta resolver una necesidad muy concreta: tener una cuenta funcional para recibir dinero, pagar y controlar los movimientos sin convertir cada operación en un trámite. No la veo como una plataforma de inversión ni como una herramienta avanzada para empresas. La entiendo mejor como una cuenta práctica para quien quiere empezar de forma sencilla, organizar sus gastos o disponer de una alternativa separada de su banco habitual.
Del interés inicial a una cuenta lista para usar
El punto de partida suele ser bastante reconocible. Quizá acabas de independizarte, quieres una cuenta para los gastos del piso o necesitas separar el presupuesto de una suscripción, un viaje o las compras semanales. En ese escenario, tener una cuenta con tarjeta e IBAN puede ser más útil que abrir una aplicación únicamente para consultar saldos. Nickel concentra esas piezas en el mismo servicio y evita que el usuario tenga que combinar varias soluciones.
La descarga no tiene coste y la aplicación está clasificada para mayores de tres años, aunque eso no significa que sea una herramienta infantil: cualquier decisión financiera debe tomarla una persona con criterio y responsabilidad. En mi caso, lo importante no sería instalarla, sino entender qué papel tendrá dentro de mi economía. Si la uso como cuenta secundaria, conviene decidir desde el principio cuánto dinero voy a mover allí y para qué gastos concretos.
La aplicación pertenece a la categoría de finanzas y funciona en dispositivos Android desde la versión 7.0. Ese requisito permite utilizarla en muchos teléfonos que ya no son recientes, algo práctico si no quiero cambiar de móvil para administrar una cuenta. También se nota que no está planteada como una app experimental: apareció el 5 de octubre de 2016 y la versión actual es la 2026.17.1, señales de un producto que ha continuado evolucionando.
El proceso de alta debe entenderse como una transición entre la intención y el uso real. No basta con instalarla y mirar la pantalla principal. Para aprovechar una cuenta financiera normalmente hay que completar los pasos de identificación y configuración que solicite el servicio. Yo reservaría unos minutos tranquilos, tendría a mano mis datos y revisaría cada pantalla antes de confirmar. En productos de dinero, la prisa suele generar más problemas que la complejidad.
Cómo organizaría el primer día
Mi flujo empezaría con una finalidad pequeña y medible. Por ejemplo, usaría Nickel para los gastos de transporte y comida durante una semana. Así puedo comprobar cómo consulto el saldo, cómo identifico los pagos y qué sensación me produce tener esa actividad separada. Empezar con una cantidad controlada es más sensato que trasladar de golpe toda la operativa financiera a una cuenta que todavía estoy conociendo.
Otros artículos para leer
Todos los artículos
 Mi Talking Angela 2
: una rutina amable que no siempre se recupera con claridad
Un juego amable puede esconder sus límites en una carga fallida, una salida accidental o una conexión inestable. Angela convence, pero no todas las recuperaciones quedan igual de claras.
Leer artículo: Mi Talking Angela 2: una rutina amable que no siempre se recupera con claridad
 Toca Boca Jr: Juegos de niños
Toca Boca Jr: una comunidad que nace fuera de la pantalla
Su mundo de minijuegos invita a compartir descubrimientos en casa, pero deja la conversación y la creación colectiva en manos de familias y plataformas externas.
Leer artículo: Toca Boca Jr: una comunidad que nace fuera de la pantalla


Después prepararía el acceso y revisaría la información básica de la cuenta. El IBAN es especialmente relevante si quiero recibir una transferencia o domiciliar una operación compatible, mientras que la tarjeta sirve para pagar en situaciones cotidianas. La clave está en no confundir tener esos elementos reunidos con disponer automáticamente de todas las funciones de un banco tradicional. La experiencia puede ser más simple, pero también exige que yo compruebe qué necesito antes de convertirla en mi cuenta principal.
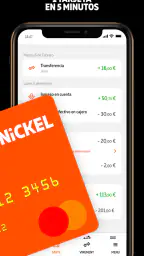
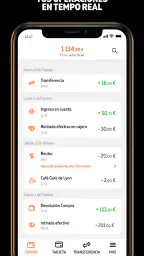
Una vez configurada, la pantalla de movimientos se convierte en el centro de control. Mi recomendación es mirar las operaciones después de cada compra importante, no solo al final del mes. Esa costumbre permite detectar un importe inesperado, recordar un pago que había olvidado y saber cuánto presupuesto queda realmente. Para una cuenta destinada a gastos variables, esta revisión frecuente vale más que cualquier planificación demasiado complicada.
Un detalle útil es asignar mentalmente cada movimiento a una categoría propia, aunque la aplicación no sustituya una hoja de presupuesto completa. Yo separaría, por ejemplo, alimentación, transporte y ocio usando una nota externa o una regla personal. El objetivo no es registrar cada céntimo de manera obsesiva, sino convertir la cuenta en un límite visible. Si el dinero para ocio está en Nickel, el saldo disponible funciona como una señal mucho más clara que una estimación optimista.
El recorrido completo: ingreso, pago y revisión
Imaginemos una situación concreta. El día de cobro transfiero a Nickel el importe que quiero usar durante la semana. Más tarde pago una compra con la tarjeta y, al llegar a casa, abro la aplicación para comprobar que el movimiento aparece correctamente. Al día siguiente consulto el saldo antes de comprar un billete o pedir comida. Este recorrido parece sencillo, pero tiene una ventaja importante: cada decisión parte de una cifra actualizada y no de lo que creo que todavía puedo gastar.
El IBAN también cambia la forma de usarla. Si alguien necesita enviarme dinero, puedo facilitar los datos de la cuenta en lugar de pedir un método improvisado. Para una persona que comparte gastos, esto puede resultar cómodo: recibe una aportación en la cuenta destinada al piso y utiliza ese saldo para las compras comunes. El beneficio no está únicamente en pagar con tarjeta, sino en crear una ruta clara desde el ingreso hasta el gasto final.
En este tipo de flujo conviene distinguir entre una transferencia que inicia el usuario y un pago con tarjeta. Son acciones distintas y no deberían mezclarse al revisar el saldo. Yo comprobaría primero que el dinero ha llegado y después observaría los pagos realizados. Si el saldo no coincide con mi expectativa, revisaría los movimientos antes de volver a transferir fondos. Esa pequeña disciplina evita duplicar ingresos por una lectura apresurada.
También usaría la aplicación como una cuenta de transición para compras online o viajes, siempre manteniendo un margen razonable. Separar ese presupuesto reduce el riesgo de confundirlo con el dinero reservado para alquiler, facturas o ahorro. No es una protección mágica contra el fraude ni una excusa para descuidar la seguridad, pero sí una forma práctica de limitar el impacto de un error de planificación.
Los puntos de contacto que más importan
Una cuenta financiera no vive solo dentro del teléfono. Hay varios momentos de contacto: la aplicación muestra el movimiento, la tarjeta ejecuta el pago, el IBAN permite recibir o enviar dinero y el usuario debe interpretar todo correctamente. Si cualquiera de esas piezas se entiende mal, el flujo se rompe. Por eso valoro que Nickel reúna cuenta, tarjeta e IBAN, aunque la simplicidad de la propuesta no elimina la necesidad de revisar las condiciones concretas de cada operación.
La tarjeta es el punto más visible en la vida diaria. La llevaría para compras habituales y consultaría la aplicación después de una operación que no recuerde con claridad. Si comparto la cuenta con una finalidad específica, explicaría a las demás personas qué gastos pueden cargarse y cuáles no. La tecnología puede mostrar los movimientos, pero no puede resolver una falta de acuerdo entre quienes usan el mismo presupuesto.
El IBAN, por su parte, suele intervenir en los traspasos y en la relación con otras cuentas. Aquí el consejo es sencillo: copiarlo con cuidado, verificar el destinatario y no enviar dinero solo porque el nombre de la cuenta parezca familiar. La rapidez de una app no debe sustituir la comprobación manual. En mi experiencia, los errores más incómodos de una cuenta secundaria aparecen cuando se da por hecho que una transferencia se ha completado sin revisar el resultado.
La aplicación también actúa como registro. Con una valoración media de 4,7 sobre 5 y más de 300.000 valoraciones, Nickel parece haber encontrado una respuesta positiva entre muchas personas. Ese volumen me da confianza para probarla, pero no lo tomaría como garantía de que encaje con todos los perfiles. Una buena valoración refleja una experiencia general; mi decisión dependería de si sus funciones cubren mi forma concreta de cobrar, pagar y controlar el dinero.
Qué resultado obtengo al terminar el ciclo
Cuando el flujo funciona, el resultado es una cuenta cotidiana que puedo consultar sin pasar por mi banco principal. Sé cuánto dinero había reservado, qué pagos han salido y cuánto queda para el objetivo inicial. Para alguien que suele gastar más de lo previsto porque mezcla nómina, recibos y ocio en el mismo saldo, esa separación puede ser el cambio más valioso.
También puede servir para quien está aprendiendo a manejar su presupuesto. En lugar de analizar todos los gastos del hogar desde el primer día, puede comenzar con una sola responsabilidad: controlar el dinero destinado a compras semanales. Si al final del periodo sobra una cantidad, se puede ajustar el siguiente ingreso; si falta, queda claro que el presupuesto era demasiado bajo o que hubo un gasto no previsto.
Yo no esperaría que Nickel sustituya automáticamente a una herramienta de contabilidad personal. Su fortaleza está en conectar el dinero disponible con los pagos diarios, no en ofrecer una visión completa de todas mis cuentas, inversiones y objetivos a largo plazo. Para eso seguiría necesitando una hoja de cálculo, otra aplicación de presupuesto o la banca habitual. La elección depende de si busco una cuenta operativa sencilla o un centro financiero integral.
La gratuidad de la descarga también merece una lectura práctica. Instalarla no cuesta dinero, pero antes de usarla como cuenta principal revisaría las condiciones aplicables a los servicios y operaciones que realmente voy a utilizar. No asumiría que todas las acciones posibles tienen idéntico tratamiento. Ese paso es especialmente importante si pienso recibir ingresos frecuentes, retirar efectivo o mover dinero entre varias entidades.
Dónde se rompe el flujo y cuándo elegir otra opción
El recorrido deja de ser cómodo cuando necesito una visión financiera muy amplia. Si quiero combinar varias cuentas, analizar inversiones, gestionar presupuestos complejos o trabajar con herramientas específicas para una actividad profesional, una aplicación bancaria más completa puede ser mejor. Nickel puede ser clara precisamente porque no intenta convertirse en todo a la vez, pero esa misma decisión limita a quien espera un panel financiero exhaustivo.
También tendría cuidado si busco una cuenta para operaciones internacionales o necesidades que dependan de condiciones muy concretas. Antes de mover dinero, comprobaría que el servicio se adapta al país, al tipo de transferencia y al uso que tengo previsto. No elegiría una cuenta solo porque incluye un IBAN y una tarjeta: la compatibilidad con mi rutina es más importante que la lista de elementos.
Otro punto de fricción aparece cuando varias personas necesitan controlar el mismo presupuesto. La aplicación puede ayudar a ver los movimientos, pero no sustituye una cuenta compartida diseñada para repartir permisos y responsabilidades. Para una pareja o un grupo de compañeros, yo acordaría quién aporta, quién paga y cómo se revisan los gastos. Si esas reglas no existen, cualquier herramienta termina generando discusiones.
La dependencia del móvil tampoco debe pasarse por alto. Si pierdo el teléfono, cambio de número o tengo problemas de acceso, necesitaré seguir los procedimientos de recuperación del servicio. Por eso mantendría mis datos actualizados y evitaría depender de Nickel como único camino para todo mi dinero hasta comprobar que el acceso me resulta fiable. Una cuenta secundaria es una buena forma de probar el flujo sin asumir un riesgo innecesario.
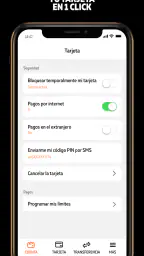
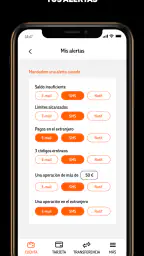
En seguridad, mi recomendación sería activar todas las protecciones disponibles, usar un código de acceso que no repita en otros servicios y revisar las notificaciones o movimientos con frecuencia. No compartiría credenciales ni confirmaría operaciones desde enlaces recibidos por mensajes dudosos. La aplicación puede facilitar el control, pero la última decisión sigue siendo del usuario. Esta parte es menos vistosa que la tarjeta, aunque tiene un impacto mucho mayor en el uso diario.
Mi veredicto para distintos perfiles
Recomendaría Nickel a quien quiere una cuenta separada para gastos concretos, necesita un IBAN y prefiere una experiencia más enfocada que la de una banca tradicional. También la veo adecuada para probar un método de presupuesto basado en límites reales: ingresar una cantidad, pagar con la tarjeta y revisar el resultado en la aplicación. El hecho de que supere los cinco millones de instalaciones refuerza la impresión de que no se trata de una solución marginal.
La recomendaría con más cautela a quien necesita convertirla desde el primer día en el centro de toda su economía. En ese caso, compararía antes las funciones concretas, los costes de las operaciones que voy a realizar y la facilidad para resolver incidencias. Una valoración alta y una aplicación bien enfocada no sustituyen esa comprobación personal.
Después de seguir el recorrido completo, mi opinión es favorable siempre que se use con un propósito claro. Nickel no me parece una aplicación para acumular funciones, sino una forma de tener una cuenta, una tarjeta y un IBAN reunidos en una experiencia sencilla. Su mejor resultado aparece cuando el usuario define el presupuesto antes de empezar y revisa cada paso: ingreso, pago y saldo. Si buscas exactamente eso, puede convertirse en una herramienta cómoda para el día a día; si necesitas una banca completa, analítica avanzada o una solución profesional, miraría alternativas más amplias antes de decidir.
Lo más destacado
- Permite gestionar pagos y cobros desde el móvil de forma rápida.
- La interfaz es sencilla y fácil de entender para usuarios nuevos.
- Ofrece control de los movimientos y operaciones realizadas en la cuenta.
- Facilita enviar dinero a contactos sin necesidad de usar efectivo.
- Puede resultar útil para pequeños comercios y negocios locales.
Limitaciones
- La disponibilidad de funciones puede variar según el país o la entidad asociada.
- Algunas operaciones pueden estar sujetas a límites o comisiones.
- Requiere conexión a Internet para consultar y realizar transacciones.
- Es necesario completar un proceso de registro y verificación de identidad.
- La atención al cliente puede no estar disponible de forma inmediata.
Preguntas frecuentes
01¿Qué es Nickel - Tu cuenta del barrio y para quién está pensada?
Nickel - Tu cuenta del barrio es un servicio financiero que permite disponer de una cuenta de pago y una tarjeta asociada, normalmente con la posibilidad de realizar parte del proceso a través de un punto de venta autorizado. Está pensada para quienes buscan una alternativa sencilla a la banca tradicional, con operaciones cotidianas como recibir dinero, pagar con tarjeta y consultar sus movimientos desde la aplicación.
02¿Qué documentos necesito para abrir una cuenta Nickel?
Para registrarte, normalmente necesitas un documento de identidad válido y cumplir los requisitos de residencia y edad establecidos por Nickel. Durante el alta pueden solicitarse datos personales adicionales y verificaciones de identidad, especialmente por tratarse de un servicio financiero regulado. Antes de acudir a un punto Nickel, conviene revisar en la aplicación o en la web oficial qué documentos aceptan y si existen condiciones específicas para tu país.
03¿La aplicación Nickel permite hacer transferencias, recibir dinero y pagar con tarjeta?
Sí, la aplicación está orientada a gestionar las operaciones habituales de la cuenta. Desde ella puedes consultar el saldo y los movimientos, controlar la tarjeta y, según las funciones disponibles para tu cuenta, realizar o recibir transferencias. La tarjeta puede utilizarse para compras en comercios físicos y online donde se acepte su red de pago. Las funciones concretas pueden variar según el país y el tipo de cuenta.
04¿Nickel cobra comisiones por la cuenta, la tarjeta o las retiradas de efectivo?
Nickel puede aplicar tarifas por la apertura o renovación de la cuenta, la tarjeta, determinadas retiradas de efectivo, depósitos, transferencias u otros servicios. El importe y la frecuencia dependen del país, del paquete contratado y del punto de venta utilizado. Antes de registrarte, revisa cuidadosamente el tarifario oficial dentro de la aplicación o en la página de Nickel, ya que las comisiones pueden cambiar y algunas operaciones tienen límites.
05¿Es segura la aplicación Nickel y qué debo hacer si pierdo la tarjeta o detecto una operación extraña?
Nickel utiliza medidas de seguridad habituales en los servicios financieros, como acceso protegido, verificación de identidad y controles sobre la tarjeta y las operaciones. Aun así, debes mantener actualizada la aplicación, utilizar una contraseña segura y no compartir códigos de acceso. Si pierdes la tarjeta, sospechas que alguien accedió a tu cuenta o detectas un movimiento no reconocido, bloquéala inmediatamente desde la aplicación, si es posible, y contacta con el soporte oficial.
Nickel - Tu cuenta del barrio en otros idiomas
